Lényeg
Rövid válasz
Magyarországon 2025-ben 4,4% volt az éves átlagos infláció, míg 2024-ben 3,7%, 2023-ban 17,6%. A 2026. november 4-én elérhető legfrissebb KSH-adat szerint szeptemberben 1,6% volt az éves és 0,2% a havi árváltozás. Az infláció lassulása az árak lassabb emelkedését jelenti; a korábbi drágulás beépül az árszintbe.
Magyarországon 2025-ben 4,4% volt az éves átlagos infláció a KSH nemzeti fogyasztóiár-indexe alapján. Egy évvel korábban 3,7%, 2023-ban 17,6% volt ugyanez a mutató. Az infláció lassulása azt jelenti, hogy az átlagos árszínvonal lassabban emelkedik. A korábbi drágulás ettől még beépül az árakba. Vállalkozóként ezért külön kell követned a fogyasztói árakat, a saját beszerzési költségeidet, az eladott mennyiséget és a megmaradó fedezetet.
Adatellenőrzés: 2026. november 4. Az éves táblázat az 1990–2025 közötti lezárt éveket tartalmazza. A frissítéskor elérhető legutolsó havi KSH-közlés 2026 szeptemberére vonatkozik.
A „forint inflációja” köznyelvi kifejezés itt a magyarországi fogyasztói árak változását jelenti. A forint euróval szembeni árfolyama külön mutató. A kettő összefügghet, de eltérő dolgot mér: az infláció a belföldi vásárlóerőről, az árfolyam két pénznem cserearányáról ad információt. Ha egy euróért több forintot kell fizetni, attól a magyar fogyasztói árak még nem ugyanakkora százalékkal változnak.
Az áttekintésben először végigmegyünk az éves adatokon és a főbb történelmi szakaszokon. Ezután megmutatom, hogyan érdemes ezeket jövedelmi, árazási és vállalkozásvezetési döntésekhez használni. Az adatsor ellenőrizhető KSH-közlésekre épül; a számítási példák szemléltető példák.
Az infláció történelmi alakulása (1990–2025)
A KSH fogyasztóiár-indexe a háztartások által vásárolt termékek és szolgáltatások átlagos árváltozását méri. A fogyasztási kosár súlyozott: a nagyobb kiadási arányú termékek és szolgáltatások erősebben befolyásolják az eredményt. A lakásvásárlás például nem része ennek a mutatónak. Emiatt a CPI önmagában a teljes megélhetési helyzetet, a vagyongyarapodást vagy az ingatlanpiaci drágulást sem írja le. A fogalmakat a KSH fogyasztóiár-módszertana részletezi.
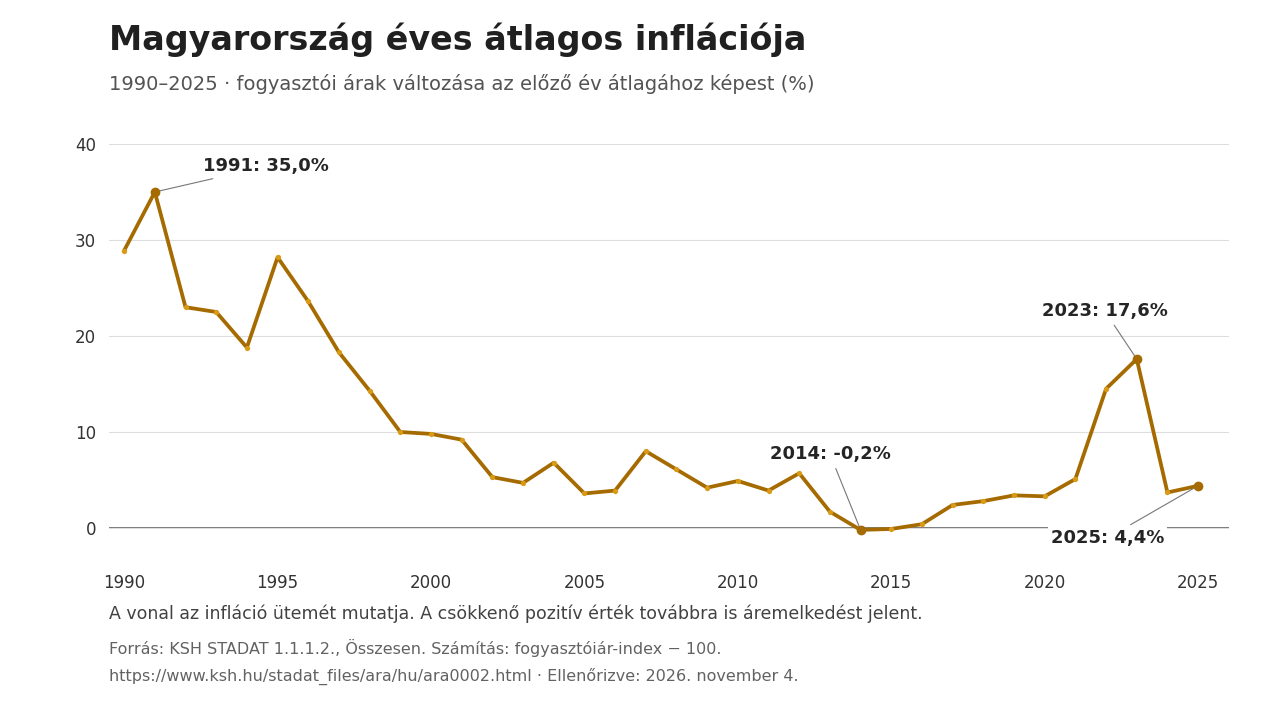
Az alábbi táblázat minden sora éves átlagos változás. Az adott év árváltozását az előző évhez képest mutatja, százalékban. Egyetlen sor sem december/december adat. A KSH eredeti táblájában az előző év 100: például a 104,4-es index 4,4%-os emelkedést, a 99,8-as index 0,2%-os csökkenést jelent.
| Év | Éves átlagos árváltozás |
|---|---|
| 1990 | 28,9% |
| 1991 | 35,0% |
| 1992 | 23,0% |
| 1993 | 22,5% |
| 1994 | 18,8% |
| 1995 | 28,2% |
| 1996 | 23,6% |
| 1997 | 18,3% |
| 1998 | 14,3% |
| 1999 | 10,0% |
| 2000 | 9,8% |
| 2001 | 9,2% |
| 2002 | 5,3% |
| 2003 | 4,7% |
| 2004 | 6,8% |
| 2005 | 3,6% |
| 2006 | 3,9% |
| 2007 | 8,0% |
| 2008 | 6,1% |
| 2009 | 4,2% |
| 2010 | 4,9% |
| 2011 | 3,9% |
| 2012 | 5,7% |
| 2013 | 1,7% |
| 2014 | −0,2% |
| 2015 | −0,1% |
| 2016 | 0,4% |
| 2017 | 2,4% |
| 2018 | 2,8% |
| 2019 | 3,4% |
| 2020 | 3,3% |
| 2021 | 5,1% |
| 2022 | 14,5% |
| 2023 | 17,6% |
| 2024 | 3,7% |
| 2025 | 4,4% |
Forrás: KSH, fogyasztóiár-index fogyasztási főcsoportok szerint, „Összesen” oszlop. Az árváltozás az index mínusz 100. Az egy tizedesjegyre közölt adatok kerekítettek.
1990–1999: magas infláció és a piacgazdasági átmenet. A vizsgált időszak legmagasabb éves értéke 1991-ben jelent meg: 35,0%. Az MNB történeti feldolgozása az árrendszer átalakulását, a támogatások leépítését és a gazdasági szerkezetváltást emeli ki az időszak hátterében. Ez magas, kétszámjegyű infláció volt; a hiperinfláció megnevezés erre az időszakra félrevezető. A magyar hiperinfláció története egy korábbi korszakhoz, a pengő összeomlásához tartozik. A rendszerváltás utáni átmenetet az MNB: A forint 70 éve című kötetének negyedik fejezete tárgyalja.
Az évtized pályája egyenetlen volt. Az 1994-es 18,8%-ot 1995-ben 28,2% követte, majd 1999-re 10,0%-ra lassult az éves drágulás. Az árfolyamrendszer is változott: 1995-ben csúszó leértékelést vezettek be, amelynek előre meghatározott ütemét később fokozatosan mérsékelték. A rendszer 2001 októberében szűnt meg. A pontos időpontok és leértékelési ütemek az MNB történeti árfolyamadataiban ellenőrizhetők.
2000–2012: alacsonyabb ütem, visszatérő megugrások. Az éves infláció 2000-ben még 9,8%, 2003-ban már 4,7% volt. A csökkenést több fordulat szakította meg: 2004-ben 6,8%, 2007-ben 8,0%, 2012-ben 5,7% szerepel a KSH sorozatában. A hosszabb távú mérséklődés tehát nem jelentett minden évben alacsonyabb számot. Az energiaárak, az adóváltozások, a keresleti viszonyok és az árfolyam eltérő irányba hathatnak; egy éves mutatóból ezek külön hozzájárulása nem számolható ki. Az időszak adatai a KSH korábbi éves táblájával is összevethetők.
2013–2020: alacsony infláció, majd fokozatos gyorsulás. 2013-ban 1,7%, 2014-ben −0,2%, 2015-ben −0,1% volt az éves átlagos változás. A két negatív érték enyhe átlagos árszínvonal-csökkenést jelentett. Ebből nem következik, hogy minden termék olcsóbb lett, vagy hogy minden háztartás kiadása csökkent. Később 2017-ben 2,4%, 2018-ban 2,8%, 2019-ben 3,4%, 2020-ban 3,3% volt a mutató. Az egymást követő évek számai az alacsony inflációs környezetből történő fokozatos elmozdulást mutatják.
2021–2023: erős inflációs hullám. Az éves átlag 2021-ben 5,1%-ra, 2022-ben 14,5%-ra, 2023-ban 17,6%-ra emelkedett. A 2023-as érték 1997 óta a legmagasabb éves átlag volt. A pandémia utáni kínálati zavarok és az energiaválság mellett hazai tényezők is erősítették a drágulást. Balatoni András és Quittner Péter 2024-es tanulmánya többek között az élelmiszeripar költségérzékenységét, a vállalati energiaárakat, az árfolyamot, a fiskális keresletet és az árazási folyamatokat vizsgálja. Ezek súlya elemzési kérdés; a teljes inflációt egyetlen okhoz rendelni szakmailag gyenge magyarázat.
2024–2025: jelentős lassulás után ismét magasabb éves átlag. A 2024-es 3,7% jóval kisebb volt a 2023-as értéknél, 2025-ben viszont 4,4%-ra nőtt az éves mutató. Ezek lezárt tényadatok, amelyeket a KSH főbb ármutatói is közölnek. A 2025-ös átlagon belül a szolgáltatások 6,7%-kal, az élelmiszerek 5,3%-kal drágultak. Már ebből látszik, hogy az országos átlag eltakarhat jelentős eltéréseket.
A 2025. decemberi KSH-gyorsjelentésben szereplő 3,3% a 2024. decemberhez viszonyított változás. A 4,4% ezzel szemben a teljes 2025-ös év átlagos inflációja. Mindkettő helyes, más időbeli összehasonlításra válaszolnak. Szerződéses indexálásnál ezért az „inflációval emeljük” megfogalmazás kevés: meg kell nevezni a mutatót és az időszakot.
2026-os kitekintés, a már közzétett adatok alapján. A KSH 2026. szeptemberi gyorsjelentése szerint a fogyasztói árak 1,6%-kal voltak magasabbak az egy évvel korábbinál, és 0,2%-kal az augusztusinál. A közlés a következő, októberi adat megjelenését november 10-re jelzi. November 4-én tehát még a szeptemberi a legfrissebb elérhető havi adat. Az 1,6% egyetlen hónap éves összevetése; a teljes 2026-os év inflációját ebből előre megállapítani nem lehet.
Az infláció alakulását befolyásoló főbb tényezők
Az árak mögött több, egymással kölcsönhatásban álló folyamat működik. Egy vállalkozásnak az a hasznos kérdés, hogy ezek közül melyik éri el a saját költségszerkezetét, milyen késéssel, és mekkora részét tudja kezelni. Egy pékség, egy szoftveres szolgáltató és egy importáló webáruház ugyanazt a hírt olvassa az inflációról, de eltérő döntési helyzetben van.
Energia, alapanyag és szállítás. Ha a termeléshez szükséges gáz, áram, nyersanyag vagy fuvar drágul, emelkedhet az előállítási költség. Ennek fogyasztói árakba történő áthárítása függ a szerződésektől, a készletektől, a versenytől és a vevők fizetőképességétől. A korábban beszerzett készlet ideiglenesen tompíthatja a hatást. A következő beszerzés viszont már nagyobb pénzösszeget igényelhet. Emiatt a könyvelésben látható jelenlegi árrés és a következő rendelés gazdaságossága eltérhet.
Árfolyam és importkitettség. Egy változatlan, 100 eurós beszerzés 380 forintos euróárfolyamnál 38 000 forint, 418 forintos árfolyamnál 41 800 forint. Ez a szemléltető példában 10%-os forintban mért költségnövekedés. A vállalkozás teljes költsége ettől még más arányban változik: számít az import súlya, a fedezeti ügylet, az előre rögzített ár és az is, keletkezik-e euróbevétele. A hazai CPI-re gyakorolt hatás további lépéseken keresztül jelentkezik. Az árfolyam százalékos változását ezért közvetlenül ráírni a bolti árak várható változására hibás megközelítés.
Kereslet és rendelkezésre álló kapacitás. Ha sok vevő ugyanazért a korlátozott termelési vagy szolgáltatási kapacitásért versenyez, a cégek könnyebben emelhetnek árat. Gyengébb keresletnél a költségnövekedés nagyobb részét kénytelenek lehetnek a saját eredményük terhére viselni. A bérek, az adók, az állami transzferek, a hitelkondíciók és a megtakarítási döntések egyaránt alakíthatják a vásárlásra fordítható összeget. Egy-egy intézkedés hatásának megítéléséhez a gazdaság aktuális kapacitását is vizsgálni kell.
Bérek és termelékenység. A munkabér növekedése költségoldali változás, miközben a dolgozó számára jövedelemnövekedés. A vállalkozás szempontjából fontos, hogyan változik az egy munkaórára jutó teljesítmény. Ha ugyanannyi idő alatt több értékesíthető szolgáltatás vagy termék készül, a magasabb bér egy része hatékonyságjavulással fedezhető. Ha a termelékenység változatlan, szűkebb a mozgástér. A béremelkedésből önmagában még nem következik automatikus és azonos mértékű fogyasztói áremelés.
Adók, hatósági árak és szabályozás. A fogyasztó által fizetett bruttó árat az adóteher és a szabályozás is befolyásolhatja. Az áfa változásának végső árhatása a vállalatok árazásától is függ. Egy átmeneti árkorlátozás a lefedett termékek mért fogyasztói árát közvetlenül befolyásolja, miközben a beszerzési költségeket, a választékot és a kínálatot külön kell figyelni. Az egyszeri árszintváltozás és a több éven át tartó inflációs folyamat eltérő jelenség.
Várakozások és üzleti magatartás. Ha a vállalatok tartós drágulást várnak, rövidebb ideig tarthatják az ajánlati áraikat, sűrűbben tárgyalhatnak újra, és nagyobb biztonsági tartalékot építhetnek az áraikba. A munkavállalók eközben a várható megélhetési költségekből indulhatnak ki a bérigényükben. Ezek a döntések visszahatnak egymásra. A hatás erőssége piaconként különbözhet; a „mindenki ennyit emelt” érv önmagában kevés egy saját árváltoztatás megalapozásához.
Bázishatás. Az éves ütem mindig egy korábbi árszinthez viszonyít. Ha a tavalyi összehasonlítási hónapban már nagy drágulás történt, az idei éves százalék akkor is csökkenhet, amikor az árak az előző hónaphoz képest tovább nőnek. Ezért érdemes együtt olvasni a havi és az éves változást. Az egyik a legutóbbi elmozdulást, a másik a tizenkét hónap alatt kialakult különbséget mutatja.
A maginfláció szintén hasznos kiegészítő mutató: egyes különösen változékony vagy szabályozott tételek kiszűrésével segít vizsgálni a tartósabb árfolyamatokat. A háztartás tényleges kiadásaiban a kiszűrt tételek továbbra is megjelennek. Vállalkozói költségterv készítésekor ezért sem a teljes CPI, sem a maginfláció nem helyettesíti a saját beszállítói ajánlatokat és szerződéseket.
A Magyar Nemzeti Bank monetáris politikájának változásai és hatása
Az MNB inflációs célkövető rendszere 2001 júniusában indult. Kezdetben egyes év végi időpontokra határoztak meg célokat. A folyamatos 3%-os középtávú célt 2005-ben jelölték ki a 2007-től kezdődő időszakra. A cél körüli, előre meghirdetett ±1 százalékpontos toleranciasáv 2015-ben került a rendszerbe. Ezeket a lépéseket külön kell kezelni: a mai keretrendszer elemei több időpontban alakultak ki. A történetet az MNB célkövetési összefoglalója és a 2005-ös célkitűzési közlemény rögzíti.
Dátumhoz kötött frissítés: a Monetáris Tanács 2026. szeptember 22-i közleménye szerint 2028. január 1-jétől 2,5%-ra változik a középtávú inflációs cél, a ±1 százalékpontos toleranciasáv fenntartásával. A cikk ellenőrzésekor a 3%-os cél még érvényes. A 2028-ra meghatározott cél jövőbeli keretrendszerbeli változás; a tényleges későbbi inflációra vonatkozó garanciát nem jelent.
Az árfolyamrendszerben is volt lényeges fordulat. Az MNB és a kormány döntésével 2008. február 26-tól megszűnt az euróval szembeni árfolyamsáv, és lebegő rendszer lépett a helyére. A lebegés mellett az árfolyam továbbra is számít az infláció szempontjából. Az importárakon és a pénzügyi feltételeken keresztül hatása lehet a gazdaságra.
A jegybanki kamat elsősorban közvetett csatornákon keresztül hat. A magasabb piaci kamatok drágíthatják a hitelt és vonzóbbá tehetik a megtakarítást; ez mérsékelheti a fogyasztási és beruházási keresletet. A kamatkülönbségek az árfolyamra is hathatnak, a jegybanki kommunikáció pedig alakíthatja az inflációs várakozásokat. A továbbgyűrűzés időt vesz igénybe. A hitel szerződéses kamatperiódusa, a banki árazás és a vállalat pénzügyi helyzete miatt két cég egészen eltérő időpontban érzékelheti ugyanazt a jegybanki döntést.
Az infláció csökkenése önmagában nem bizonyítja, hogy kizárólag egy kamatdöntés okozta a változást. Közben módosulhat az energia világpiaci ára, javulhat az ellátás, változhat a költségvetési politika és a lakossági kereslet. A szakmai értékelés ezek együttes vizsgálatát igényli. Ugyanígy a magas kamat költségeit is látni kell: egy elhalasztott beruházás későbbi kapacitásbővítést vagy hatékonyságjavulást jelenthet.
Vállalkozóként ebből három gyakorlati feladat következik. Ismerd a hiteled következő kamatfordulóját. Számold ki, mekkora eredményváltozást okozna egy kedvezőtlenebb finanszírozási feltétel. Beruházás előtt pedig a teljes pénzáramot vizsgáld, beleértve a működtetést, a pótlást és a forgótőkeigényt. Az aktuális alapkamat híre ezekhez kiindulópontot ad, a saját banki ajánlat és szerződés azonban pontosabb döntési alap.
Az infláció hatása a lakosság reáljövedelmére és a vállalkozásokra
Az infláció újrarendezi, mire elég egy adott pénzösszeg. Az elosztási hatás attól függ, kinek hogyan változik a jövedelme, milyen kiadásai vannak, és milyen eszközökkel vagy kötelezettségekkel rendelkezik. A lakossági és a vállalkozói helyzet összekapcsolódik: a dolgozó bére a cég költsége, a vásárló visszafogott fogyasztása a kereskedő kisebb eladása.
Reáljövedelmek és életszínvonal
A nominális jövedelem a forintban megkapott összeg. A reáljövedelem azt fejezi ki, hogyan változik ennek vásárlóereje az árakhoz képest. A pontos összehasonlításhoz azonos időszakot és összeillő mutatókat kell használni. Egy adott havi nettó bért nem érdemes magyarázat nélkül egy másik év teljes éves inflációjával szembeállítani.
Szemléltető reáljövedelem-példa: ha egy éves nettó jövedelem 10%-kal emelkedik, miközben az összehasonlításhoz használt éves infláció 17,6%, a reálváltozás képlete: 1,10 ÷ 1,176 − 1. Az eredmény körülbelül −6,46%. A jövedelem forintban nőtt, vásárlóerőben csökkent. A százalékok egyszerű kivonása, 10 − 17,6 = −7,6, csak közelítés volna; nagyobb változásoknál a különbség érdemi. A példabeli 10% feltételezés, országos bérnövekedési adatot nem jelöl.
Az országos CPI átlagos kosarat ír le. Ha egy háztartás az átlagosnál többet költ az erősebben dráguló termékcsoportokra, a saját kiadásai gyorsabban nőhetnek. A hiteltörlesztés, a lakhatási helyzet, a gyermeknevelés vagy a közlekedés aránya szintén eltér. Az átlagbér emelkedéséből ezért egy konkrét család helyzetére nem lehet automatikusan következtetni. Az átlagot a foglalkoztatottak összetétele, az egyszeri kifizetés és az adózási helyzet változása is befolyásolhatja.
A többéves drágulás egymásra épül. A KSH kerekített éves rátáival számolva a 2022-es 14,5% és a 2023-as 17,6% együttes szorzója 1,145 × 1,176 = 1,34652. Egy 2021-es éves árszinthez kapcsolt, 10 000 forintos szemléltető összeg így 2023-ra körülbelül 13 465 forintra indexálható. A két év összesített drágulása ebben a közelítő számításban 34,65%. A ráták összege, 32,1%, figyelmen kívül hagyná az egymásra rakódást.
Ez indexálási példa, kerekített éves adatokkal. Egy konkrét, változatlan bevásárlólista tényleges árát külön kellene megfigyelni, és a fogyasztói kosár összetétele is változik az évek során. A példa mégis jól mutatja, miért marad érezhető a korábbi infláció egy későbbi, alacsonyabb inflációjú évben. Ugyanebben a számításban a változatlan pénzösszeg vásárlóereje körülbelül 25,73%-kal kisebb: 1 ÷ 1,34652 − 1. A 34,65%-os áremelkedés és a 25,73%-os vásárlóerő-csökkenés eltérő bázisból számolódik.
Megtakarításnál hasonló gondolkodás szükséges. A nominális hozam mellett számít a költség, az adó, a hozzáférhetőség és az adott időszak inflációja. Előretekintő döntésnél ráadásul a jövőbeli árváltozás még bizonytalan. A múlt évi inflációval végzett utólagos reálhozam-számítás és a következő évekre szóló befektetési döntés két külön feladat. Egyetlen inflációs adatból konkrét megtakarítási termék megfelelősége nem állapítható meg.
Hatás a vállalkozások működésére
A vállalkozás számára a nagyobb árbevétel akkor értelmezhető, ha tudod, mi okozta. Emelkedhetett az eladási ár, nőhetett a darabszám, vagy nagyobb arányban adhattál el drágább termékeket. Ezek üzleti jelentése különbözik. Ha csak forintban nézed a forgalmat, könnyen növekedésnek láthatod azt is, amikor azonos mennyiséget magasabb áron értékesítesz, miközben a költségek még gyorsabban emelkednek.
Egy egyszerű fedezeti példa: egy termék nettó eladási ára 12 000 forint, egységenkénti változó költsége 8 000 forint. Az egységfedezet 4 000 forint, az árbevételhez viszonyított fedezeti hányad 33,33%. Ha a változó költség 15%-kal, 9 200 forintra nő, az eladási árat pedig 10%-kal, 13 200 forintra emeled, a fedezet továbbra is 4 000 forint. A fedezeti hányad viszont 30,30%-ra csökken. Ebből az összegből még a fix költségeket és más ráfordításokat is fedezni kell, tehát ez nem azonos a nettó profittal.
Ha a fix költségek közben emelkedtek, az azonos forintösszegű egységfedezet kevesebb eredményt hagyhat. Ha az áremelés miatt csökken az eladott mennyiség, a teljes fedezet tovább romolhat. A példa azt is megmutatja, miért gyenge árazási szabály az országos infláció mechanikus átmásolása. A saját költségváltozásod, az elérhető vevői érték és a kereslet reakciója együtt határozza meg a mozgásteredet.
A következő munkamenetet használhatod egy kisebb vállalkozásnál is:
- Válaszd szét a költségeket. Legyen külön sor a beszerzésre, bérre, energiára, logisztikára, bérleti díjra és finanszírozásra. Jelöld, mi fix, mi mennyiségfüggő, és melyik szerződés változhat hamarosan.
- Számolj termékenként vagy szolgáltatásonként. A teljes céges átlag elfedheti a veszteségessé váló ajánlatokat. A sok forgalmat hozó termék sem feltétlenül ad elegendő fedezetet.
- Figyeld a mennyiséget. A darabszám, az elvégzett órák, a megrendelésszám és a visszatérő vevők aránya segít megkülönböztetni az árhatást a tényleges keresletváltozástól.
- Ellenőrizd a pénz időzítését. A beszállítót hamarabb kellhet kifizetni, mint ahogy a vevő utal. A drágább készlet és a hosszabb fizetési határidő együtt akkor is növelheti a pénzigényt, amikor az eredménykimutatás nyereséget mutat.
- Készíts több forgatókönyvet. Legyen külön számítás arra, ha a beszerzés drágul, az árfolyam kedvezőtlenül mozdul, vagy a rendelésállomány csökken. Az egyes feltételezéseket nevezd meg, és ne kezeld előrejelzési bizonyosságként.
Inflációs környezetben a szerződések pontossága is többet ér. Rögzítsd, melyik index alapján, milyen gyakorisággal és melyik kiinduló időszakhoz képest történik az árfelülvizsgálat. Gondold végig, mi történik negatív indexnél, későn megjelenő adatnál vagy az index módszertanának változásakor. Az „évente az infláció mértékével” fordulat könnyen vitához vezethet, ha a felek más adatot értenek alatta. A megállapodás konkrét szövegét az adott jogviszonyhoz kell igazítani.
A marketingben ugyanilyen fontos a mérés. Magasabb átlagos kosárérték mellett javulhat a hirdetési bevétel/költés arány akkor is, amikor a termékfedezet romlik. Érdemes a kampányt fedezettel, visszáruval, teljesítési költséggel és visszatérő vásárlással együtt értékelni. Az ügyfélnek pedig világosan mondd el, mit kap az áráért: a csomag tartalmát, a teljesítés feltételeit és a választási lehetőségeket. Egy általános inflációs hivatkozás ritkán ad elég információt a vásárlói döntéshez.
Kormányzati intézkedések az infláció mérséklésére (és mellékhatásaik)
A kormányzati döntések hatását érdemes három kérdésre bontani. Mi történik a fogyasztó által közvetlenül fizetett árral? Kinél jelenik meg a költség? Hogyan változik később a kínálat, a kereslet és a költségvetési helyzet? Egy intézkedés az első kérdésre kedvező választ adhat, miközben a másik kettőnél további feladatot teremt.
Hatósági ár és árkorlátozás. A fogyasztó átmenetileg alacsonyabb vagy lassabban változó árral találkozhat az érintett terméknél. A finanszírozási kérdés ettől megmarad: a különbség megjelenhet a költségvetésben, a szolgáltató vagy kereskedő eredményében, illetve más termékek árazásában. A részletektől függően a kínálat és a választék is alkalmazkodhat. Az intézkedés teljes értékeléséhez a közvetlen árhatás mellett ezeket a csatornákat is mérni kell.
Adóváltoztatás. Egy fogyasztási adó csökkentése teret adhat az ár mérséklésére. A végső fogyasztói ár változását a verseny és az árazási döntés is befolyásolja. Fordított irányban egy adóemelés egyszeri árszintemelkedést okozhat, amely a következő tizenkét hónap éves összevetéseiben is megjelenhet. Ettől az adókulcs később változatlan maradhat. A közvetlen hatás és a további árazási alkalmazkodás megkülönböztetése segít elkerülni a hibás következtetéseket.
Jövedelmi támogatás. A célzott támogatás javíthatja az érintett háztartás fizetőképességét, miközben önmagában nem feltétlenül csökkenti a piaci árat. Ha a többletkereslet korlátozott kínálattal találkozik, inflációs nyomást is teremthet. A támogatás célzottsága, időzítése és finanszírozása ezért lényeges. A megélhetési teher enyhítése és az aggregált infláció mérséklése eltérő szakpolitikai cél, amelyekhez eltérő eszközök illeszkedhetnek.
Verseny és kínálati alkalmazkodás. Az összehasonlítható árak, a könnyebb piacra lépés, a kiszámítható szabályok és a hatékonyabb termelés javíthatják az alkalmazkodást. Ezek eredménye gyakran lassabban jelenik meg, mint egy közvetlen árintézkedésé. Az energiakitettség mérséklése vagy a termelékenység javítása ugyanakkor csökkentheti egy későbbi költségsokk érzékenységét. Az egyes programok sikerét mérhető eredményekkel érdemes értékelni.
A 2021–2023-as magyar inflációt vizsgáló, fent hivatkozott tanulmány a hazai keresleti ösztönzést és a piaci torzulásokat is a magyarázó tényezők közé sorolja. Ez elemzői következtetés, amelyet a szerzők saját vizsgálatuk alapján fogalmaztak meg. Az éves CPI-táblából önmagában nem olvasható ki, hogy egy adott intézkedés pontosan hány százalékponttal változtatta meg az inflációt.
A vállalkozói következtetés egyszerű: egy időszakos szabályozási kedvezményre épített üzleti tervet érdemes annak megszűnésével is kiszámolni. Vizsgáld meg, mi történik a beszerzéssel, az árral és a kereslettel kedvezmény nélkül. Így előre láthatóvá válik, mely ajánlatok működnek tartósan, és melyek eredménye függ erősen a szabályozási környezettől. A cikk történeti áttekintés; aktuális jogosultságot vagy hatályos árkorlátozást mindig a konkrét intézkedés alapján kell ellenőrizni.
Nemzetközi összehasonlítás: Magyarország és Európa inflációja
Az országok közötti összevetéshez a harmonizált fogyasztóiár-indexet, a HICP-t célszerű használni. Ez uniós összehasonlításra kialakított módszertan. A magyar nemzeti CPI és a HICP egyes időszakokban azonos értéket adhat, máskor eltérhet. A két mutató elnevezését ezért akkor is fel kell tüntetni, ha a szám éppen megegyezik.
Az Eurostat éves HICP-adatbázisa külön kezeli az éves átlagot, a havi közlések pedig az előző hónaphoz és az előző év azonos hónapjához viszonyított változást. Egy decemberi éves ütem és egy teljes éves átlag összekeverésével hamis országrangsor is létrejöhet. Az EU és az euróövezet szintén eltérő országcsoport; az elnevezések nem cserélhetők fel.
| Ország vagy országcsoport | 2025. évi átlagos árváltozás |
|---|---|
| Európai Unió | 2,5% |
| Magyarország | 4,4% |
| Szlovákia | 4,2% |
| Lengyelország | 3,3% |
| Csehország | 2,3% |
Forrás: KSH, az Európai Unió fogyasztói árainak 2025. évi összehasonlítása, Eurostat-adatok alapján.
Ebben a lezárt évben a magyar 4,4% meghaladta az uniós 2,5%-ot és a másik három visegrádi ország éves átlagát. Az eltérés leírás, önmagában oksági bizonyítékot nem ad. Az országok energiaellátása, fogyasztási szerkezete, adózása, bérezése, árfolyamrendszere és szabályozási döntései különböznek. A gazdaságpolitika értékeléséhez ezekből többet együtt kell vizsgálni.
Az alacsonyabb inflációból az adott ország alacsonyabb árszintje sem következik. Egy magasabb árszintű országban is lehet kisebb az éves áremelkedés. Ugyanígy a gyorsabb infláció mellett a jövedelmek változása is befolyásolja, mennyire megterhelő a vásárlás. A nemzetközi üzleti összehasonlításhoz ezért szükség lehet árszintre, bérköltségre, termelékenységre és árfolyamra vonatkozó adatokra is.
Ha külföldi piacra értékesítesz, az ottani átlagos infláció csupán háttéradat. A saját termékkategóriád ársávja, a helyi helyettesítők, a szállítás, az adózás és a vevő által érzékelt érték közvetlenebbül hat az árazásodra. Egy magyar költségemelkedés teljes átháríthatóságát a külföldi vásárló fizetési hajlandósága korlátozhatja. Az exportbevételed devizaneme közben részben ellensúlyozhatja az importköltségek árfolyamkitettségét. Ezeket a pénzáramokat együtt érdemes tervezni.
Következtetések
A magyar infláció 1990 és 2025 közötti története több eltérő gazdasági korszakot foglal magába. A magas inflációjú átmeneti éveket hosszabb mérséklődés követte, később alacsony és enyhén negatív éves értékek is megjelentek, majd 2022–2023-ban újabb erős drágulási hullám alakult ki. A 2024–2025-ös adatok már lényegesen kisebb éves ütemet mutatnak, de a korábbi árszintemelkedés hatása ettől megmarad.
Üzleti szempontból az inflációs hír értéke a következő döntésben mutatkozik meg. Tudod-e, melyik költséged változott? Melyik terméked fedezete romlott? Az árbevételed növekedéséből mennyi származik több eladásból? Mekkora pénz kell a következő készlethez? Az országos index segít elhelyezni a cégedet a gazdasági környezetben, ezekre a kérdésekre viszont a saját számaid válaszolnak.
Én azt tartom felelős vállalkozói megközelítésnek, ha az árazást rendszeresen felülvizsgálod, az indokokat számszerűsíted, és a vevőnek érthető ajánlatot adsz. A tervezésben külön szerepeljen a tényadat, a becslés és a feltételezés. Az inflációs bizonytalanságot teljesen megszüntetni nem tudod, de a saját döntéseid átláthatóságát és követhetőségét jelentősen javíthatod.
Rövid tudáspróba: jól használod az inflációs adatot? Minden helyes válasz 1 pont. Először válaszolj, majd nyisd le a megoldást.
-
A KSH 2025-re 4,4%-os éves átlagos inflációt, 2025 decemberére 3,3%-os éves árváltozást közölt. Melyik használható a teljes 2025-ös év átlagos drágulásának leírására?
Megoldás és magyarázat
A 4,4%. A 3,3% 2025 decemberét hasonlítja 2024 decemberéhez. Két külön időbeli összevetésről van szó. Helyes válasz: 1 pont.
-
Egy árszint egyik évben 10%-kal, a következőben 10%-kal emelkedik. Mennyivel lesz magasabb a két év előttihez képest: 20%-kal vagy 21%-kal?
Megoldás és magyarázat
21%-kal: 1,10 × 1,10 = 1,21. A második évi emelkedés a már megemelt bázisra rakódik. Helyes válasz: 1 pont.
-
Azonos időszakban a nettó jövedelmed 8%-kal, a számodra releváns árindex 10%-kal nő. Nőtt vagy csökkent a vásárlóerőd?
Megoldás és magyarázat
Csökkent. A reálváltozás 1,08 ÷ 1,10 − 1 ≈ −1,82%. A forintban magasabb jövedelem ebben a példában kisebb vásárlóerőt jelent. A helyes irány felismerése: 1 pont.
-
A terméked nettó ára 12 000-ről 13 200 forintra, egységenkénti változó költsége 8 000-ről 9 200 forintra nő. Az egységfedezet növekedett, változatlan maradt vagy csökkent?
Megoldás és magyarázat
Változatlan maradt: mindkét esetben 4 000 forint. A fedezeti hányad viszont 33,33%-ról 30,30%-ra csökkent, és a fix költségeket még ebből kell fedezni. Helyes válasz: 1 pont.
Értékelés és következő lépés: 0–1 pontnál nézd át újra az időszakok és a reálérték különbségét, majd számold ki egy saját kiadásod éves változását. 2–3 pontnál válassz egy terméket vagy szolgáltatást, és készíts hozzá tavalyi–idei ár-, költség- és fedezet-összehasonlítást. 4 pontnál bővítsd ezt három forgatókönyvre: változatlan értékesítés, csökkenő darabszám, emelkedő beszerzési költség. A cél az, hogy az inflációs adatból ellenőrizhető saját döntés szülessen.
Hivatkozások
Források
- KSH – Fogyasztóiár-index fogyasztási főcsoportok szerint, Összesen oszlop
- KSH – Főbb ármutatók
- KSH – A fogyasztóiár-index 1985–2020, archív kontrollsorozat
- KSH – Fogyasztói árak, 2025. december és 2025. év
- KSH – Fogyasztói árak, 2026. szeptember
- KSH – Fogyasztói árak, módszertan 2026
- MNB – A forint 70 éve, IV. történeti fejezet
- MNB – Forintleértékelések 1990–2001
- MNB – Az inflációs célkövetéses rendszer
- MNB – A középtávú inflációs cél kitűzése, 2005
- MNB – Inflációs célfelülvizsgálat, 2026. szeptember 22.
- MNB – A forint euróval szembeni árfolyamsávjának eltörlése, 2008
- Balatoni András és Quittner Péter (2024) – A 2021–2023 közötti inflációs hullám okai és háttere
- Eurostat – HICP éves adatok, 1996–2025 (archív sorozat)
- KSH – Uniós fogyasztóiár-összehasonlítás, 2025. év, Eurostat-adatok alapján